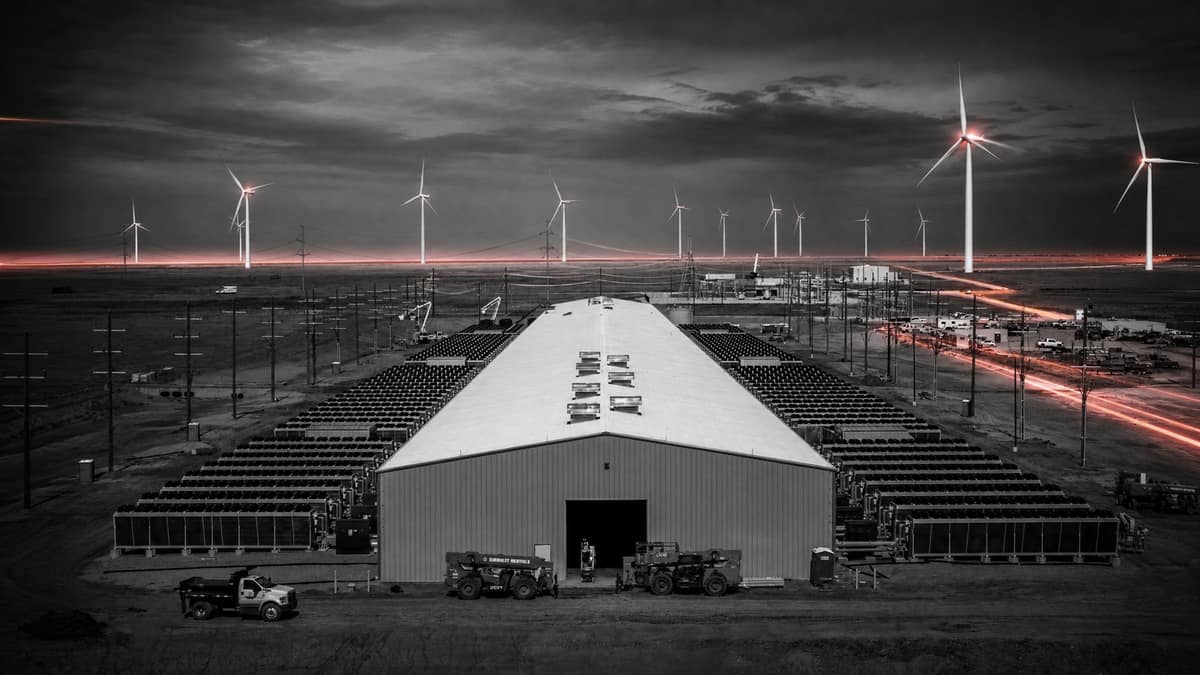
나스닥 상장사 Cipher Digital은 보고했다 2026년 3분기에 비트코인 채굴을 넘어 AI 인프라 사업을 확장하는 가운데 처음으로 고성능 컴퓨팅(HPC) 임대 매출을 기록했다고.
Cipher는 분기 매출 2,700만 달러와 조정 EBITDA 1,000만 달러의 손실을 보고했으며, 여기에는 새롭게 인식된 HPC 임대 매출 590만 달러가 포함됐다. 애널리스트들은 매출을 약 3,800만 달러로 예상했다.
회사는 주요 AI 연구소와의 Barber Lake 계약을 10년 연장해 300MW 부지의 계약 매출을 약 91억 달러로 늘렸으며, 최대 2.5GW 규모의 현장 발전 계획을 포함해 개발 파이프라인이 5.9GW로 확대됐다고 밝혔다.
VanEck 애널리스트 Matthew Sigel은 지적했다 회사가 2028~2029년에도 여전히 2GW의 전력망 전력을 확보할 것으로 예상하고 있지만, 2030년 전력망 목표는 2.1GW에서 1.1GW로 낮아졌다고.
“Cipher는 이 시장을 위해 설립됐으며, 이번 분기에 장기적으로 입지를 강화하기 위한 중요한 조치를 취했습니다”라고 CEO Tyler Page는 보도자료에서 밝혔다. “초기에 누구와 파트너십을 맺을지, 프로젝트를 어떻게 구성할지, 역동적인 규제 환경에 어떻게 대응할지, 지역사회와 어떻게 소통할지에 관해 내린 결정은 정확히 이러한 환경을 염두에 둔 것이었습니다.”
Page는 컴퓨팅 수요가 증가하고 있으며, Cipher가 주요 하이퍼스케일러 및 AI 연구소와 맺은 관계도 더욱 긴밀해지고 있다고 말했다. 그는 이어 “파이프라인에 새로운 용량을 추가하고, 모든 프로젝트에 더 일찍 투자하며, 새로운 임대 계약을 체결하기 전에 설계 작업을 진전시키고 있습니다. 따라서 다음 성장 단계에 잘 대비하고 있습니다”라고 덧붙였다.
Sigel은 회사의 실적 콘퍼런스콜에서 경영진이 Odessa가 여전히 비트코인을 채굴하고 있기 때문에 2027년 용량 집계에서 제외됐다고 설명했지만, HPC 논의는 계속되고 있다고 말했다.
Sigel은 X에 올린 게시물에서 “Cipher의 지분 투입 없이, 긴 리드타임이 필요한 장비와 PPA 기간을 활용해 임차인의 관심을 이끌어내는 대가를 받는 자본 경량형 모델이라고 설명했습니다”라고 썼다.
Cipher의 주식(CIFR)은 월요일 장 개장 후 5% 넘게 하락했지만, 이 기사가 게재될 당시에는 보합권 수준까지 회복했다. 해당 주식은 연초 이후 55% 하락했다.