Meta affirme dans ses déclarations à l’Internal Revenue Service que ses centres de données d’IA constituent une vaste expérience qui pourrait échouer, ce qui lui permet de bénéficier de crédits d’impôt.
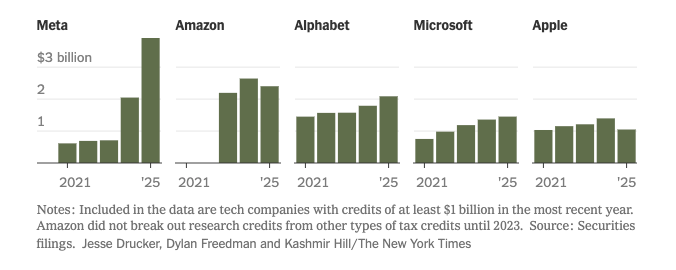
Cette stratégie s’est révélée très rentable, a rapporté mercredi The New York Times, citant quatre personnes au fait des activités de l’entreprise. Le crédit d’impôt recherche a permis à Meta d’économiser 2 milliards de dollars en 2024 et 3,9 milliards de dollars en 2025, contre 700 millions de dollars en 2023, avant qu’elle ne commence à développer sa stratégie de centres de données, selon l’examen par le NYT de documents réglementaires.
Les dirigeants de Meta ont gardé cette stratégie fiscale très confidentielle, ont déclaré au NYT deux personnes au fait des discussions. L’IRS pouvant contester son interprétation, l’entreprise a reconnu le risque dans une déclaration réglementaire concernant des « avantages fiscaux non comptabilisés », selon le journal. Il s’agit en pratique de l’écart entre ce que Meta a versé à l’IRS et ce qu’elle pourrait devoir payer si l’administration fiscale contestait cette interprétation.
L’utilisation par Meta de cet avantage fiscal pour ses centres de données n’avait jamais été rapportée auparavant.
Fonctionnement
Meta classerait ses centres de données comme des « modèles pilotes » à des fins fiscales, en utilisant un crédit d’impôt créé dans les années 1980 pour encourager l’innovation. Les entreprises peuvent obtenir des remboursements sur leurs fournitures, mais uniquement si celles-ci sont testées dans le cadre d’une démarche expérimentale, et non dans le cadre d’activités commerciales courantes, a indiqué le NYT. Selon le journal, Meta comptabilise également dans cette stratégie le coût des puces informatiques destinées à l’IA, notamment celles de Nvidia.
Cette décision aurait suscité un certain malaise au sein de la direction financière de Meta. Les entreprises technologiques bénéficient souvent de ce dispositif, mais généralement pour les salaires versés aux chercheurs et aux ingénieurs qui mènent des activités d’innovation, et non pour des fournitures de base, dont l’éligibilité a déjà été contestée par le passé.
Meta est déjà engagée dans un litige avec l’IRS pour avoir utilisé cet avantage fiscal afin de subventionner la rémunération de plusieurs milliards de dollars de son PDG Mark Zuckerberg, a relevé le journal. Meta a affirmé que les 4,1 milliards de dollars d’options sur actions exercées par Zuckerberg en 2013 constituaient une dépense de recherche, puisqu’il avait contribué à inventer de nouveaux logiciels. L’IRS tente de récupérer 355 millions de dollars d’économies fiscales, selon des documents judiciaires.
Le fait de classer ses centres de données dans la catégorie des activités expérimentales est « assez extravagant et déconnecté de la réalité », a déclaré au NYT Andre Shevchuck, associé du cabinet de conseil BPM spécialisé dans le crédit d’impôt recherche et expérimentation.
« Meta est l’un des plus grands investisseurs dans la recherche et le développement aux États-Unis », a déclaré au NYT le porte-parole de Meta, Andy Stone. « Au cours des cinq dernières années, Meta a investi 200 milliards de dollars en R&D — dont 57 milliards de dollars au cours de la seule dernière année — pour faire progresser la recherche de pointe, créer de nouvelles technologies et soutenir les emplois américains. Comme les autres entreprises qui investissent à cette échelle, nous utilisons les incitations fiscales établies par le Congrès il y a plusieurs décennies pour encourager ce type d’investissement national. »
The Latent a contacté Meta pour obtenir un commentaire.