Según informes, Meta afirma en sus declaraciones ante el Internal Revenue Service que sus centros de datos de IA son un gran experimento que podría fracasar, lo que le permite acceder a créditos fiscales.
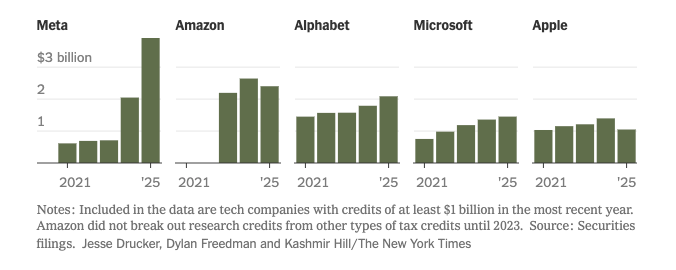
La estrategia ha sido lucrativa, informóThe New York Times el miércoles, citando a cuatro personas con conocimiento de las operaciones de la compañía. El crédito fiscal para investigación ayudó a Meta a ahorrar 2.000 millones de dólares en 2024 y 3.900 millones de dólares en 2025, frente a los 700 millones de dólares de 2023, antes de que comenzara su estrategia de centros de datos, según una revisión de las declaraciones regulatorias de valores realizada por NYT.
Dos personas con conocimiento de las conversaciones dijeron a NYT que los ejecutivos de Meta mantuvieron en secreto la estrategia fiscal. Dado que el IRS podría cuestionar su interpretación, la compañía reconoció el riesgo en una declaración sobre valores relativa a «beneficios fiscales no reconocidos», según el informe. En la práctica, esto representa la diferencia entre lo que Meta pagó al IRS y lo que podría adeudar si la autoridad fiscal cuestionara la estrategia.
El uso por parte de Meta de la desgravación fiscal para centros de datos no se había informado anteriormente.
Cómo funciona
Según informes, Meta clasifica sus centros de datos como «modelos piloto» a efectos fiscales, utilizando un crédito fiscal creado en la década de 1980 para fomentar la innovación. Las empresas pueden obtener reembolsos por los suministros, pero solo si se prueban en un esfuerzo experimental, no en operaciones comerciales habituales, señaló NYT. Según el informe, Meta también está reclamando bajo esta estrategia el costo de los chips informáticos para IA, incluidos los de Nvidia.
Según informes, la medida ha causado cierta inquietud dentro del departamento financiero de Meta. Las empresas tecnológicas suelen beneficiarse de este mecanismo, pero normalmente por los salarios pagados a investigadores e ingenieros que llevan a cabo labores de innovación, no por suministros básicos, cuyos costos han sido cuestionados en el pasado.
Meta ya mantiene una disputa con el IRS por utilizar la desgravación fiscal para subvencionar la compensación multimillonaria de su CEO, Mark Zuckerberg, señaló el informe. Meta alegó que los 4.100 millones de dólares en opciones sobre acciones ejercidas por Zuckerberg en 2013 contaban como un gasto de investigación, ya que ayudó a inventar nuevo software. Según documentos judiciales, el IRS intenta recuperar 355 millones de dólares en ahorros fiscales, de acuerdo condocumentos judiciales.
Clasificar sus centros de datos como experimentales es «bastante descabellado y fuera de lugar», declaró a NYT Andre Shevchuck, socio de la firma de asesoría BPM especializado en el crédito fiscal para investigación y experimentación.
«Meta es uno de los mayores inversores en investigación y desarrollo de Estados Unidos», declaró a NYT el portavoz de Meta, Andy Stone. «Durante los últimos cinco años, Meta invirtió 200.000 millones de dólares en I+D —57.000 millones de dólares solo el año pasado—, impulsando la investigación de vanguardia, desarrollando nuevas tecnologías y apoyando empleos estadounidenses. Al igual que otras empresas que invierten a esta escala, utilizamos los incentivos fiscales que el Congreso estableció hace décadas para fomentar este tipo de inversión nacional».
The Latent se puso en contacto con Meta para solicitar comentarios.